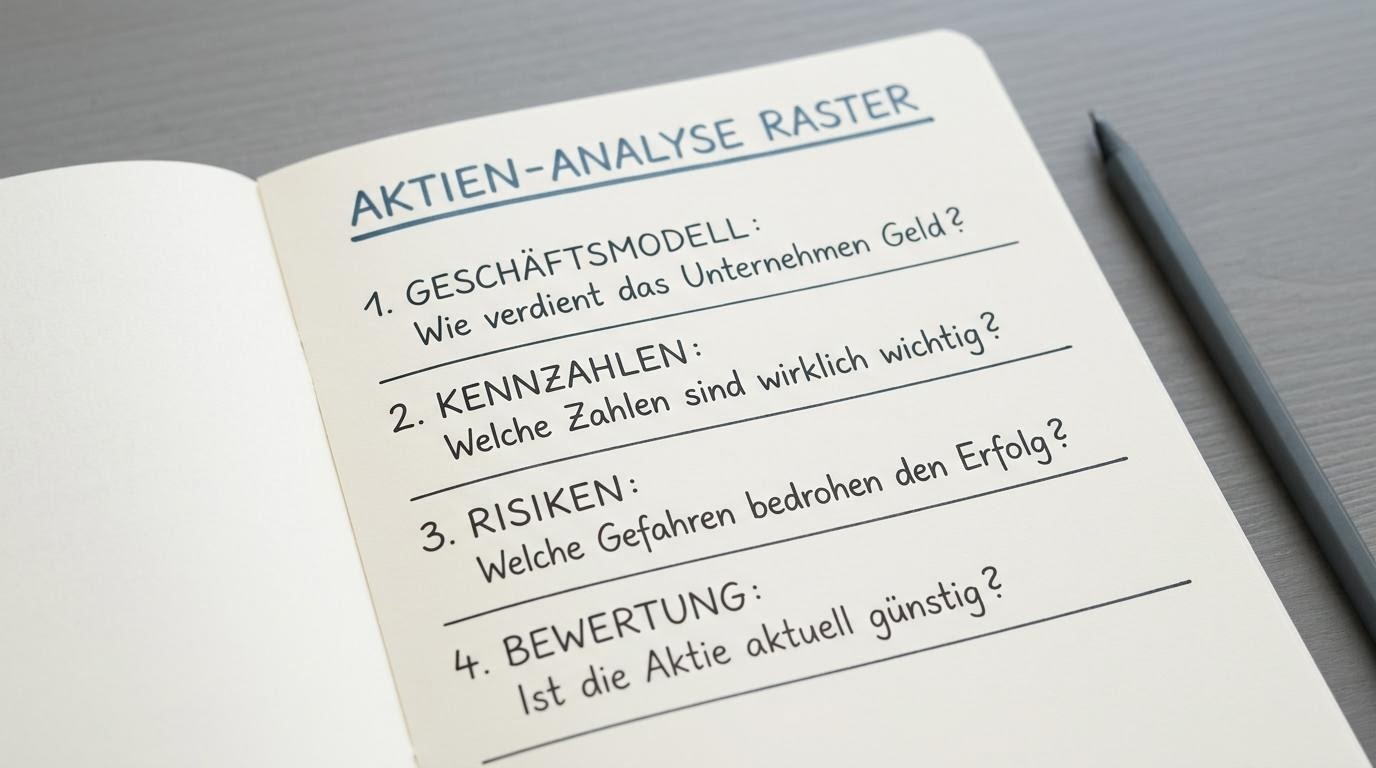
Quien quiere aprender análisis de valores suele buscar primero el indicador decisivo o la señal infalible. El método inicial empieza en otro sitio: con una rejilla que descompone cada examen en pasos verificables. Así, la intuición se convierte en una valoración fundamentada.
En esta nota mostramos, con un caso de carácter general, cómo funciona esa rejilla. No se trata de valorar un valor concreto, sino de ordenar el propio procedimiento. Al final no hay un consejo, sino una forma de pensar aplicable a cualquier empresa.
Caso práctico: el juicio rápido
Imaginemos a una persona; llamémosla A. Lee que una empresa mediana de componentes industriales crece desde hace años y se convence de inmediato. El producto le parece útil, la marca le suena, un conocido habla maravillas de ella. En diez minutos, A. ya ha concluido: es una buena acción.
Lo que falta es la distinción entre una impresión simpática y un análisis sólido. A. no ha comprobado ninguno de los cuatro campos que componen un análisis estructurado: ha oído una historia y ha fabricado con ella un juicio. Aquí empieza el método inicial, que ralentiza el juicio hasta que hay sustancia suficiente.
La rejilla de cuatro preguntas rectoras
El análisis fundamental puede reducirse, para empezar, a cuatro preguntas rectoras. Cada pregunta corresponde a una dimensión, y ninguna dimensión debe saltarse.
1. Modelo de negocio: ¿de qué vive la empresa?
La primera pregunta parece banal, pero es la más importante. ¿Puede explicar en dos o tres frases cómo gana dinero la empresa y por qué los clientes pagan por ello? Si no puede, cualquier otra cifra carece de valor. En el caso de la empresa de componentes del ejemplo: qué vende exactamente, a quién, con qué regularidad y con qué facilidad podría un competidor ofrecer lo mismo.
2. Ratios financieros: ¿qué dicen las cifras en comparación?
Solo ahora entran los ratios, y nunca de forma aislada. Una cifra suelta, como el PER, dice poco por sí sola. Gana significado al compararla a lo largo de varios ejercicios y frente a empresas similares. ¿Crece la cifra de negocio de forma constante o a saltos? ¿Queda beneficio después de los ingresos? ¿Qué nivel de endeudamiento guarda relación con la capacidad de generar resultados?
3. Riesgos: ¿qué podría invalidar la hipótesis?
Antes de hablar de oportunidades, reunimos deliberadamente los argumentos en contra. ¿De qué pocos clientes depende la facturación? ¿Qué ocurre si llega una recesión? ¿Hay dependencias de proveedores concretos, de materias primas o de la regulación? Esa inversión del orden es el núcleo del método inicial: primero el riesgo.
4. Valoración: ¿encaja el precio con los fundamentales?
Por último preguntamos si el precio actual guarda una relación razonable con la sustancia reconocida. Una buena empresa a un precio desorbitado puede ser una mala decisión. Esta dimensión va deliberadamente al final porque, sin los tres pasos previos, sería simple aritmética.
Por qué importa el orden
Muchos principiantes empiezan por la valoración porque de ahí parece salir una cifra clara. Pero una valoración sin comprensión del modelo de negocio es como una etiqueta de precio sin mercancía. Quien aprende análisis de valores se acostumbra a una secuencia fija: modelo de negocio, ratios, riesgos, valoración.
Escenario alternativo: cuando falta la rejilla
Volvamos a A. Sin rejilla, compra basándose en una corazonada. Si la cotización cae después, no tiene ninguna herramienta para distinguir si ha cambiado la hipótesis o solo el ánimo del mercado. Reacciona de forma emocional: vende en el peor momento o compra más por cabezonería; ambas son decisiones sin fundamento.
Con rejilla, el mismo escenario sería distinto. A. habría anotado sus hipótesis: modelo de negocio estable, ratios sólidos, riesgos acotados, valoración razonable. Si la cotización cambia, puede comprobar si alguna de esas hipótesis ha dejado realmente de cumplirse. Si no es así, no hay motivo objetivo para el pánico; si lo es, A. tiene una razón clara para actuar, y fundamentada.
Incluso una rejilla cuidadosa no hace infalible el análisis. Reduce los errores al hacer visibles los puntos ciegos, pero no los elimina. Toda valoración sigue siendo una valoración bajo incertidumbre. Esta nota es una contribución educativa y no constituye asesoramiento de inversión.
Ideas clave para empezar
- El orden antes que el detalle: modelo de negocio, ratios, riesgos y valoración, en esa secuencia. Ninguna dimensión se salta.
- Las cifras, solo en comparación: un ratio gana significado en el tiempo y frente a su sector.
- Anotar las hipótesis: quien escribe en qué se apoya su valoración puede revisarla después en lugar de limitarse a sentirla.
- El riesgo primero: reunir los argumentos en contra antes de que el entusiasmo tome el mando.
Aprender análisis de valores es, por tanto, menos una cuestión de conocimientos que de disciplina. La rejilla es sencilla; el arte consiste en aplicarla incluso cuando una historia suena especialmente tentadora. Cómo protegerse de esas tentaciones lo desarrollamos en la nota sobre los sesgos cognitivos más frecuentes.